

Inframenews, Jakarta
Kamis, 20 Agustus 2026
Pemerintah daerah diminta menyesuaikan pengelolaan anggaran menyusul dampak Keputusan Menteri Keuangan (KMK) Nomor 198 Tahun 2026.
Dalam kondisi tersebut, belanja pegawai menjadi salah satu prioritas, sementara perjalanan dinas, kegiatan seremonial, dan bantuan kepada instansi vertikal perlu diefisienkan.
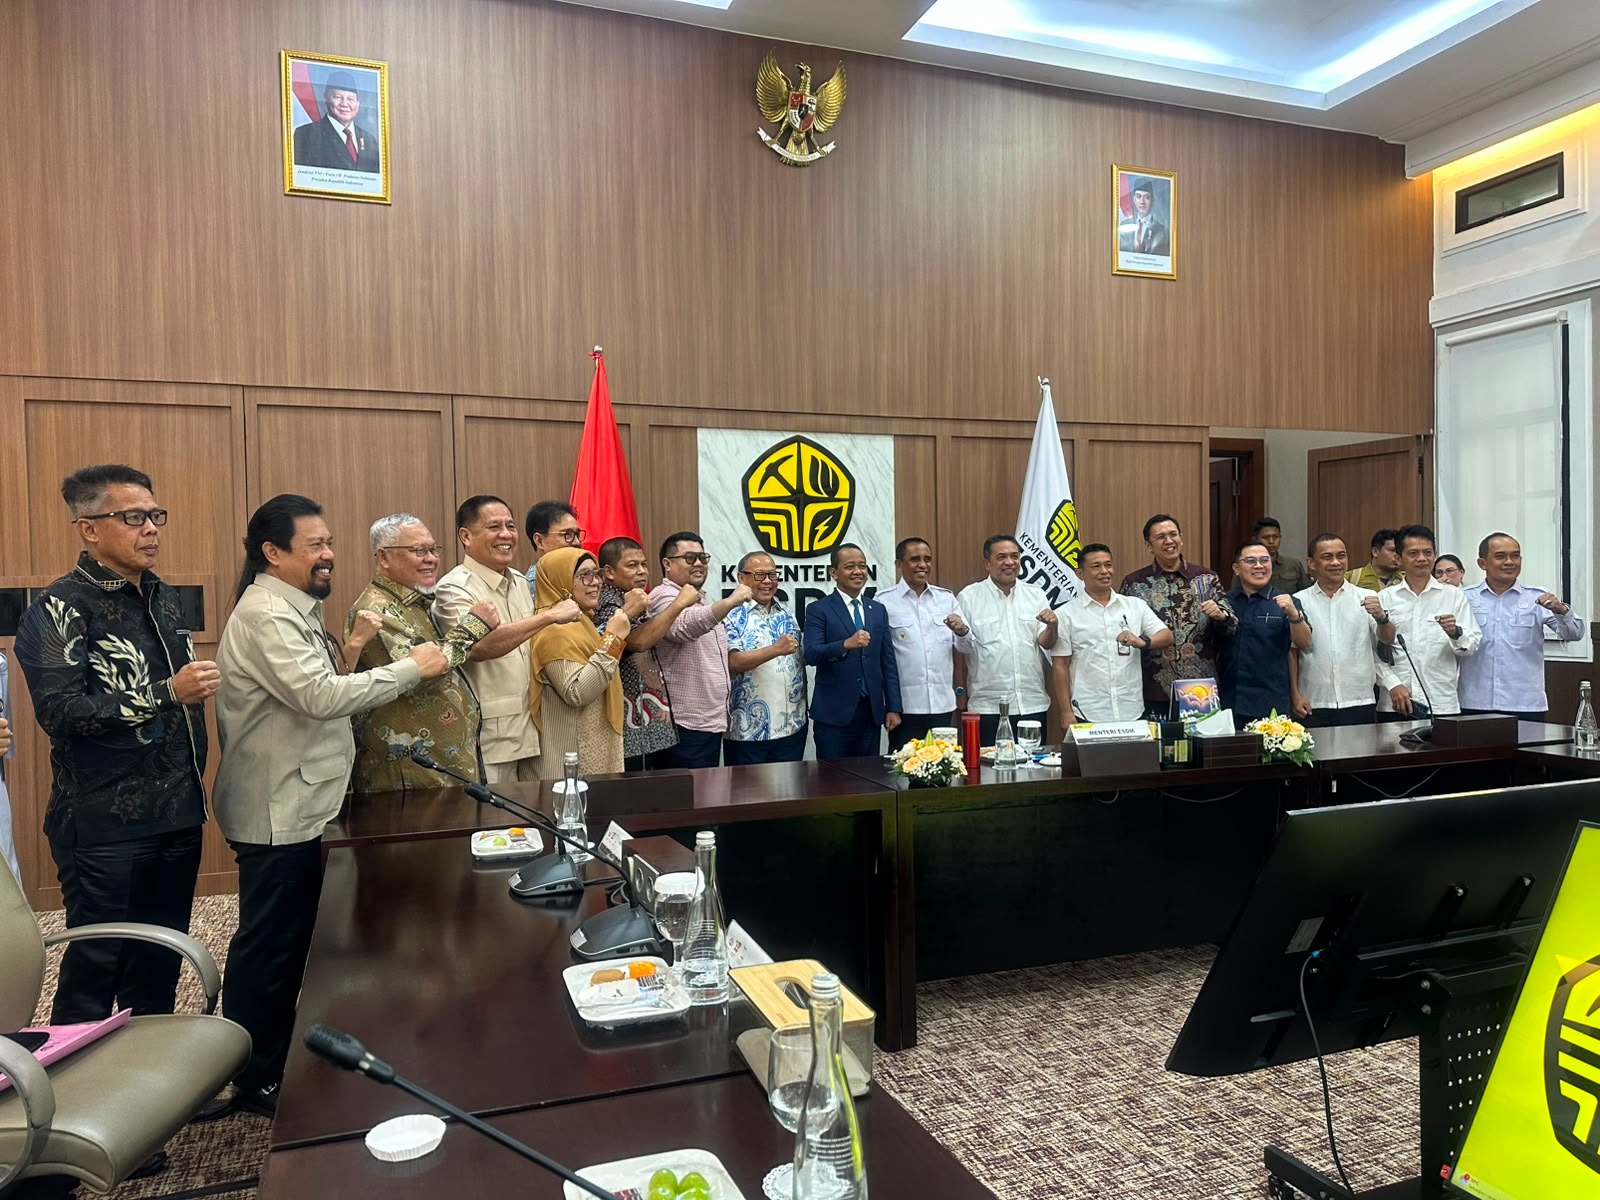
Hal itu mengemuka dalam pembahasan penyelesaian kurang bayar Dana Bagi Hasil (DBH) serta penyusunan anggaran tahun 2027.
Porsi kurang bayar DBH yang dibahas mencapai sekitar Rp5 triliun.
Dari jumlah tersebut, sekitar 20 persen dialokasikan untuk daerah penghasil, sedangkan sekitar Rp4 triliun dibagikan kepada daerah yang membutuhkan sesuai mekanisme berlaku.
Penyelesaian kurang bayar tersebut tetap harus memperhatikan ketentuan Undang-Undang Anggaran Pendapatan dan Belanja Negara (APBN), terutama kondisi defisit negara.
Mekanisme pembayaran sementara secara regulasi dan implementasi dinilai dapat dijalankan sembari menunggu penyusunan draf RUU APBN.
Dalam pembahasan APBD 2027, pemerintah daerah juga diminta tidak memaksakan besaran anggaran terlalu tinggi.
Namun, ruang untuk melakukan pergeseran atau penambahan anggaran tetap perlu dibuka apabila tersedia tambahan pembiayaan.
Administrasi juga perlu disiapkan untuk program yang anggarannya belum memiliki sumber pembiayaan.
Sementara itu, regulasi mengenai besaran kurang salur yang akan diberikan kepada masing-masing daerah masih dalam pembahasan.
Ketentuan tersebut diupayakan dapat diterbitkan sebelum penetapan APBD 2027.
Royalti Bergantung Produksi Tambang
Pembahasan juga menyinggung besaran royalti dari kegiatan pertambangan yang berkaitan dengan jumlah produksi atau ekstraksi perusahaan.
Data mengenai hasil tambang masih diperlukan sebagai salah satu dasar penghitungan penerimaan negara dan DBH.
Komponen penerimaan yang dibahas meliputi royalti berdasarkan jumlah ekstraksi sesuai rekomendasi Kementerian Energi dan Sumber Daya Mineral (ESDM) serta iuran tetap.
Besaran royalti dapat dikonfirmasi melalui Kementerian ESDM berdasarkan data produksi dan ketentuan yang berlaku.
Dalam konteks DBH, penerimaan royalti berbeda dengan Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN).
PPh dan PPN bukan merupakan komponen DBH royalti mineral dan batu bara.
Peluang provinsi sebagai daerah penghasil memperoleh anggaran khusus juga terbuka, tetapi membutuhkan kebijakan kementerian teknis dan koordinasi lintas kementerian.
Tarif Royalti Bisa Disesuaikan
Penerimaan Negara Bukan Pajak (PNBP) dari royalti juga berpotensi dinaikkan melalui penyesuaian tarif.
Namun, kebijakan tersebut harus mempertimbangkan regulasi, kemampuan perusahaan, serta keberlanjutan iklim investasi.
Besaran kurang bayar DBH selanjutnya masih menunggu KMK berikutnya.
Nilainya dapat berubah bergantung pada tambahan pagu APBN yang disiapkan pemerintah pusat.
Dalam penetapan daerah penghasil, wilayah yang berbatasan langsung dengan lokasi kegiatan produksi menjadi salah satu aspek yang diperhitungkan sesuai ketentuan.
Dengan demikian, kepastian mengenai besaran royalti, kurang salur, dan alokasi DBH masih menunggu penyelesaian regulasi serta data produksi sebagai dasar perhitungan.(*)